A Procuradoria-Geral do Estado (PGE) pediu a revogação da decisão que pôs fim à cobrança do ICMS sobre a energia solar em Mato Grosso. Com suspensão, segundo a PGE, o Estado será obrigado devolver R$ 42 milhões aos consumidores somente no que se refere ao ano de 2021.
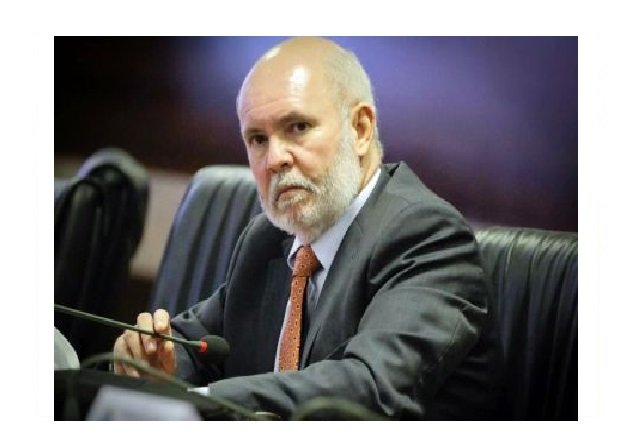
O documento é assinado pelo procurador Estado Pedro Salim Carone e foi anexado à ação que tramita no Tribunal de Justiça nesta quinta-feira (10).
A decisão que suspendeu a cobrança foi tomada pelo Órgão Especial do Tribunal de Justiça em fevereiro.
Os desembargadores acolheram uma Ação Direta de Inconstitucionalidade (ADI) proposta pelo Partido Verde e o deputado estadual Faissal Calil (PV).
No documento, o procurador alegou incompetência do Tribunal de Justiça para julgar a ação, uma vez que não há parâmetro na Constituição Estadual acerca do tema.
Conforme Carone, o tratamento da regra-matriz de incidência tributária do ICMS sobre energia elétrica tem previsão apenas na Constituição Federal.
"O único dispositivo da CE/MT que menciona energia elétrica – o art. 154 – nada mais faz do que reproduzir a regra de imunidade prevista na CF/88, que não guarda qualquer relação com o presente caso".
"O fundamento de validade da Lei Estadual nº 7.098/98 está na Constituição Federal de 1988, na Lei Complementar nº 87/96 e no Convênio ICMS 16/2015. Por via de consequência, o Tribunal de Justiça do Estado Grosso não tem competência para realizar controle concentrado de constitucionalidade sobre atos normativos que envolvam a regra-matriz de incidência do ICMS sobre energia elétrica ou sobre isenções de ICMS, ante a ausência de paradigma constitucional estadual".
O procurador ainda disse ser equivocada a alegação de que não há circulação jurídica de mercadoria na energia produzida para autoconsumo e o uso da rede da concessionária por ocasião da sua devolução à unidade consumidora.
"Tributam-se todas as operações com energia elétrica, cuja cadeia se dá pela: geração (produção) transmissão distribuição comercialização. Tais etapas representam os meios necessários à prestação desse serviço público e seus valores compõe o preço final do produto entregue pela distribuidora ao consumidor", escreveu.
"Nota-se, portanto, que não existe consumo de energia gerada sem que haja uso do sistema de transmissão e/ou de distribuição. Neste ponto, ressalta-se que a operação de fornecimento de energia, em sua totalidade, é que é tributada, sendo que tal previsão para incidência decorre da CF/88 e da Lei Complementar nº 87/96".
Carone explicou que a a lei aprovada pela Assembleia Legislativa prevendo a isenção da cobrança padece de inconstitucionalidade formal, uma vez que a concessão de benefício fiscal pressupõe deliberação do Conselho Nacional de Política Fazendária (Confaz).
Acompanhe o nosso trabalho também nas redes sociais;
Siga a nossa página do Colidernews no Facebook.
Acompanhe nossas matérias no Grupo de WhatsApp.
Saiba tudo do nosso site na pagina oficial do Twitter.
Siga o Colidernews também no Instagram.
Faça parte do nosso grupo de notícias no Telegram.
Junte-se a nós também no Grupo do Colidernews no Signal.
Além disso, diz ele, é necessária a celebração e ratificação de convênios, pelos estados e pelo Distrito Federal, para que sejam concedidas isenções de ICMS.
O procurador defendeu que Estado cobrou tributos autorizados em ato celebrado por todos os estados. "Motivo pelo qual é imperiosa a preservação da segurança jurídica, sobretudo levando em consideração os impactos financeiros ocasionados".